Automóvel
ISV: híbridos plug-in pagam 25% do imposto em 2026
O desconto depende da autonomia em modo elétrico e das emissões oficiais. Para os modelos homologados Euro 6e-bis, o limite de emissões sobe de 50 para 80 g de CO2 por quilómetro.
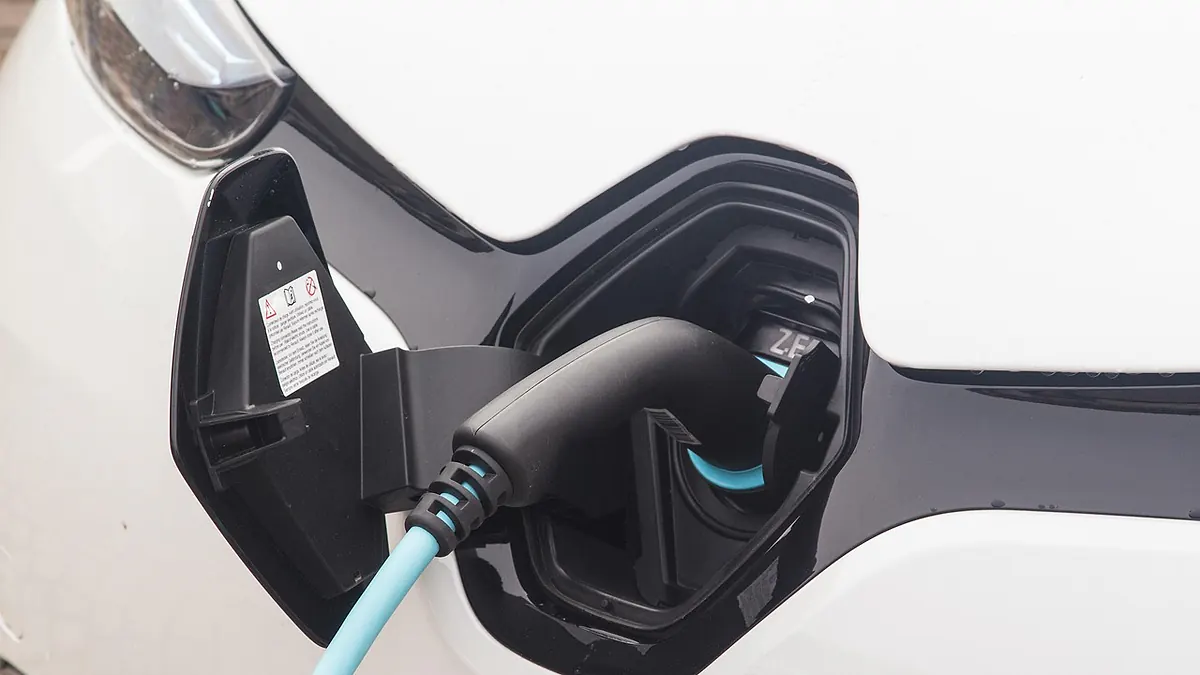
Quem compra um híbrido plug-in em 2026 paga 25% do imposto sobre veículos (ISV) que a tabela normal daria. A regra está no artigo 8.º do Código do ISV, que fixa taxas intermédias para alguns ligeiros de passageiros. Para ter direito, o carro precisa de uma autonomia mínima de 50 km em modo elétrico e de emissões oficiais abaixo de 50 g de CO2 por quilómetro. Nos modelos homologados pela norma Euro 6e-bis, o limite sobe para 80 g. A redação desta alínea foi dada pela Lei n.º 73-A/2025 e está em vigor desde 1 de janeiro de 2026. Assim o mostra a versão consolidada do Diário da República, consultada a 16 de novembro.
Um plug-in paga um quarto do imposto normal
Nos ligeiros de passageiros, o valor normal sai da tabela A do artigo 7.º, que soma uma componente pela cilindrada e outra pelas emissões de CO2. As taxas intermédias do artigo 8.º aplicam uma percentagem a esse valor. Num plug-in, a percentagem é de 25%, o que corresponde a um desconto de 75% face ao imposto normal. A bateria tem de poder ser carregada na rede elétrica. A tabela resume quanto paga cada tipo de motorização face ao imposto da tabela A. Mostra que, entre os tipos da tabela com motor de combustão, o plug-in é o que paga a menor parte do imposto.
| Tipo de automóvel | Parte do imposto da tabela A |
|---|---|
| Só elétrico | Não paga ISV |
| Híbrido plug-in | 25% |
| A gás natural | 40% |
| Híbrido da alínea a) | 60% |
Os carros só elétricos ficam de fora do imposto, porque o artigo 2.º do código os exclui da incidência. Por isso aparecem na tabela sem percentagem. Entre os casos da tabela com desconto, os híbridos da alínea a) são os que pagam a maior parte do imposto.
As emissões e a autonomia decidem o desconto
O limite de 80 g de CO2 por quilómetro só vale para os plug-in homologados pela norma Euro 6e-bis, definida no Regulamento (UE) 2023/443 da Comissão. Para os outros, o teto é de 50 g. Fora do caso da alínea e), um plug-in que falhe a autonomia mínima ou o limite de emissões perde a taxa de 25% e paga pela tabela normal. A alínea a) do mesmo artigo dá 60% aos híbridos que juntam energia elétrica ou solar com gasolina ou gasóleo. Exige mais de 50 km de autonomia elétrica e emissões abaixo de 50 g.
O artigo 8.º tem mais dois casos com taxa intermédia de 40%. Os carros que usam só gás natural pagam 40% do imposto normal, ou seja, têm um desconto de 60%. O mesmo vale para os ligeiros de utilização mista com peso bruto acima de 2 500 kg, pelo menos sete lugares e sem tração às quatro rodas. O ISV conta também nos impostos ambientais, como mostrou a notícia sobre o peso do ISP, do IUC e do ISV.
Os plug-in usados vindos da UE também pagam 25%
A alínea e) do artigo 8.º aplica os mesmos 25% a plug-in usados, matriculados noutro Estado-Membro da União Europeia entre 2015 e 2020. Para estes carros, a autonomia mínima em modo elétrico baixa para 25 km e a alínea não fixa limite de emissões. A redação desta alínea vem da Lei n.º 45-A/2024. Um plug-in usado matriculado na UE fora desse intervalo de anos não cabe nesta alínea.
A versão consolidada do Diário da República não regista nenhuma alteração aos artigos 2.º e 8.º do Código do ISV depois da Lei n.º 73-A/2025. A alteração mais recente à lei, o Decreto-Lei n.º 161/2026, muda só o Código do Imposto Único de Circulação, com efeitos a partir de 2027. Segundo essa versão, até 16 de novembro nenhuma lei publicada mudou as taxas descritas. O que vier depois depende das alterações que forem publicadas.
Para perceber melhor IUC 2026: quanto custa, quando se paga e como se calcula
Fontes
- Código do Imposto sobre Veículos (Lei n.º 22-A/2007), versão atualizada pela AT, artigos 2.º, 7.º e 8.ºAutoridade Tributária e Aduaneira (Portal das Finanças), 7 de janeiro de 2026
- Lei n.º 22-A/2007 (Código do Imposto sobre Veículos), versão consolidada, artigos 2.º e 8.ºDiário da República, 4 de agosto de 2026
Como verificámos. As taxas intermédias do ISV (25% para os híbridos plug-in, 40% para os carros só a gás natural e para alguns mistos, 60% para os híbridos da alínea a)) e as condições de autonomia e de emissões foram conferidas no artigo 8.º do Código do ISV, no PDF atualizado da AT e na versão consolidada do Diário da República. A exclusão dos carros só elétricos vem do artigo 2.º. Os descontos foram refeitos a partir das percentagens.